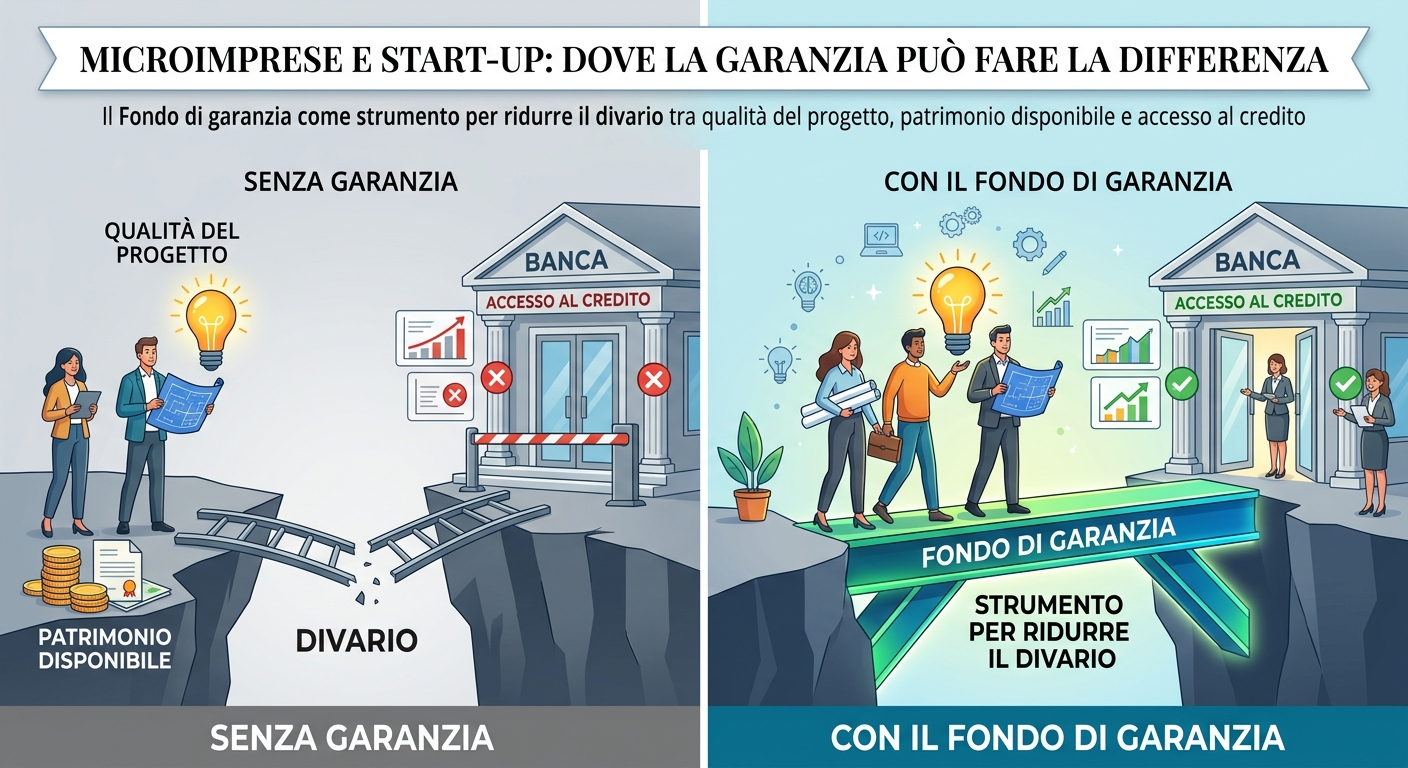
Il Fondo di garanzia come strumento per ridurre il divario tra qualità del progetto, patrimonio disponibile e accesso al credito
Approfondimento FEDIMI – Federazione Imprese Italia

Il punto più delicato dell’accesso al credito

Tra tutte le imprese che possono beneficiare degli strumenti pubblici di garanzia, microimprese e start-up rappresentano probabilmente il segmento nel quale la distanza tra potenzialità economica e capacità di accesso al credito emerge con maggiore evidenza. Una piccola impresa può avere clienti, competenze, ordini e prospettive di crescita, ma non disporre di un patrimonio sufficiente a offrire garanzie reali adeguate. Una start-up può avere un progetto innovativo e un mercato potenziale significativo, ma non possedere ancora una storia di bilanci e flussi di cassa tale da soddisfare i criteri tradizionali di valutazione bancaria.

È precisamente in questa distanza che la garanzia pubblica può assumere un ruolo economico rilevante. Non sostituisce il merito del progetto e non elimina il rischio d’impresa, ma può ridurre il rischio assunto dal finanziatore e attenuare il peso che l’assenza di garanzie collaterali esercita sulla possibilità di ottenere credito.

I dati 2025: le microimprese sono il cuore numerico del Fondo

Il consuntivo 2025 del Fondo di garanzia per le PMI conferma la dimensione del fenomeno. Nell’anno sono state accolte complessivamente 247.808 domande, a fronte di 45,7 miliardi di euro di finanziamenti e 31,7 miliardi di importi garantiti. All’interno di questi valori, le microimprese hanno registrato 143.784 domande approvate, in crescita del 9,3% rispetto al 2024, e 13,4 miliardi di euro di finanziamenti accolti, con un incremento dell’8,7%.

In termini numerici, le domande riferite alle microimprese rappresentano circa il 58% di tutte le operazioni accolte nel 2025. È un dato che merita attenzione perché dimostra come il Fondo non operi soltanto sulle imprese già strutturate, ma intercetti in misura molto ampia il segmento più numeroso e, spesso, più esposto alle difficoltà di accesso al credito.
Indicatore 2025 | Totale Fondo | Microimprese | Start-up |
Domande accolte | 247.808 | 143.784 | 36.379 |
Variazione domande sul 2024 | +8,3% | +9,3% | +10,2% |
Finanziamenti accolti | € 45,7 mld | € 13,4 mld | oltre € 4 mld |
Variazione finanziamenti | +7,9% | +8,7% | sostanzialmente stabile |
Start-up: 36.379 operazioni in un anno

Anche il dato relativo alle start-up è significativo. Nel 2025 il Fondo ha accolto 36.379 domande riferite a imprese start-up, con una crescita del 10,2% rispetto all’anno precedente, per finanziamenti complessivamente superiori a 4 miliardi di euro. L’aumento del numero delle operazioni, a fronte di un volume finanziato sostanzialmente stabile, suggerisce una maggiore diffusione dello strumento su operazioni mediamente più contenute.

Per una nuova impresa questo aspetto è particolarmente importante. Nei primi anni di attività il fabbisogno finanziario può essere composto da investimenti iniziali, capitale circolante, sviluppo commerciale, assunzioni, acquisizione di tecnologie e tempi fisiologici necessari perché i ricavi raggiungano una dimensione sufficiente. È quindi proprio nella fase in cui l’impresa ha più bisogno di capitale che la sua capacità di offrire garanzie può essere più debole.

Attenzione alla distinzione: start-up e start-up innovative non sono la stessa cosa

Nel dibattito pubblico i termini vengono talvolta utilizzati come sinonimi, ma ai fini delle misure di sostegno è necessario distinguere. Il Fondo considera, nell’ambito delle proprie procedure, anche le imprese start-up costituite da non più di tre anni; la qualifica di start-up innovativa è invece una fattispecie giuridica specifica, subordinata ai requisiti previsti dalla normativa e all’iscrizione nella relativa sezione speciale del Registro delle imprese.

La distinzione è sostanziale anche perché alle start-up innovative è associato uno specifico regime di accesso al Fondo. La documentazione istituzionale del MIMIT e del Fondo prevede un accesso agevolato, con caratteristiche dedicate e con una garanzia che può arrivare, nelle condizioni previste dalla disciplina, all’80% dell’operazione. Le regole applicabili devono comunque essere verificate con riferimento alla disciplina vigente e alla concreta operazione.

Perché una garanzia può cambiare la valutazione dell’operazione

La banca, quando finanzia un’impresa, valuta principalmente la capacità del debitore di restituire il finanziamento. Per una microimpresa o una nuova impresa questa analisi può essere resa più complessa dalla ridotta patrimonializzazione, dalla concentrazione della clientela, dalla dipendenza dall’imprenditore, dalla volatilità dei flussi finanziari o dalla mancanza di una serie storica sufficientemente lunga.

La garanzia pubblica non cancella questi elementi. Può però modificare la distribuzione del rischio economico dell’operazione, rendendo meno determinante la disponibilità di garanzie personali o patrimoniali dell’imprenditore e consentendo al finanziatore di valutare con maggiore attenzione anche la capacità prospettica del progetto di generare reddito e flussi di cassa.

È questo uno degli aspetti sui quali FEDIMI ritiene necessario sviluppare maggiore cultura finanziaria: la garanzia non deve essere interpretata come un modo per finanziare un’impresa che non può sostenere il debito. Deve servire, al contrario, a evitare che un’impresa capace di sostenere economicamente un finanziamento venga esclusa esclusivamente perché non dispone di un patrimonio personale o aziendale sufficiente a garantire l’operazione.

Dal patrimonio dell’imprenditore alla qualità del progetto

Per decenni una parte rilevante del credito alle imprese minori è stata fortemente collegata alla capacità dell’imprenditore di offrire immobili, fideiussioni personali o altre forme di garanzia. Questo modello può produrre una selezione imperfetta: non necessariamente chi dispone di maggiore patrimonio presenta il progetto imprenditoriale migliore, e non necessariamente chi dispone di minori garanzie personali presenta un progetto più rischioso.

Un sistema evoluto dovrebbe cercare di spostare progressivamente il baricentro verso la qualità economica del progetto, la capacità di generare flussi di cassa, la competenza dell’impresa, la sostenibilità dell’indebitamento e le prospettive del mercato. La garanzia pubblica può contribuire a questa transizione, purché sia utilizzata insieme a una valutazione seria e non come sostituto dell’analisi del rischio.

Start-up innovative: credito e capitale di rischio devono convivere

Per le imprese innovative occorre inoltre evitare un altro equivoco: non tutti i fabbisogni possono essere finanziati correttamente con debito bancario. Un progetto caratterizzato da elevata incertezza tecnologica, tempi lunghi prima della generazione di ricavi o necessità di forti investimenti in ricerca può richiedere capitale di rischio, equity o strumenti partecipativi prima ancora del credito.

La garanzia pubblica può quindi essere molto utile, ma deve inserirsi in una struttura finanziaria coerente. Nelle fasi iniziali, capitale proprio e capitale di rischio possono assorbire la componente più incerta del progetto; il credito garantito può sostenere investimenti e fabbisogni per i quali esista una ragionevole capacità prospettica di rimborso.

La Relazione annuale 2025 del MIMIT sulle start-up e PMI innovative evidenzia, peraltro, l’evoluzione degli strumenti pubblici anche verso il sostegno agli investimenti nel capitale di rischio. È un segnale importante: la politica industriale deve poter combinare debito, garanzie e capitale in funzione della fase di sviluppo dell’impresa.

Una leva per investimenti piccoli ma diffusi

La crescita delle operazioni rivolte alle microimprese assume un ulteriore significato se collegata ai dati generali sugli investimenti. Nel 2025 il Fondo ha sostenuto 17,9 miliardi di euro di finanziamenti per investimenti, in crescita del 9,7%, attraverso 76.908 operazioni, aumentate del 16,2%. L’importo medio è sceso a circa 233 mila euro.

La combinazione tra crescita del numero delle operazioni e riduzione dell’importo medio è coerente con una funzione di diffusione del credito su una platea più ampia. Per il sistema produttivo italiano, composto in larghissima parte da imprese di piccola dimensione, anche investimenti individualmente contenuti possono produrre un impatto aggregato rilevante quando riguardano migliaia di aziende.

Digitalizzazione, energia, macchinari: dove la garanzia può essere decisiva

Per una microimpresa, investimenti da alcune decine o centinaia di migliaia di euro possono rappresentare una trasformazione strutturale: un nuovo macchinario può aumentare la produttività; un intervento di efficientamento energetico può ridurre stabilmente i costi; un software gestionale o un progetto di automazione può modificare l’organizzazione; l’apertura di un nuovo punto produttivo o commerciale può consentire un salto dimensionale.

In questi casi la disponibilità della garanzia può contribuire a costruire un finanziamento con importo e durata più coerenti con il ritorno dell’investimento. Il vantaggio economico non deriva dalla garanzia in sé, ma dalla possibilità di anticipare un investimento produttivo che l’impresa, utilizzando soltanto risorse proprie, potrebbe rinviare o realizzare in misura insufficiente.

Il ruolo dei Confidi diventa ancora più importante nelle imprese minori

Quanto più l’impresa è piccola, tanto più può essere utile l’accompagnamento di un soggetto capace di tradurre il progetto imprenditoriale in un fabbisogno finanziario comprensibile e valutabile. È qui che la complementarità con i Confidi, già analizzata da FEDIMI, assume particolare valore.

Il Confidi può contribuire alla lettura dei dati aziendali, alla definizione della richiesta, al rapporto con il finanziatore e, quando previsto, alla garanzia dell’operazione con successiva riassicurazione del Fondo. Per una microimpresa priva di una direzione finanziaria interna, questa funzione di accompagnamento può evitare richieste sovradimensionate, durate non coerenti o una documentazione incapace di rappresentare correttamente la sostenibilità del progetto.

Il problema territoriale: l’accesso agli strumenti non è uniforme

La Relazione annuale 2025 del MIMIT sulle start-up innovative richiama anche un elemento che non dovrebbe essere trascurato: l’accesso al Fondo presenta differenze territoriali significative. La distribuzione non dipende soltanto dal numero di start-up presenti nelle diverse regioni; varia anche la quota di imprese che effettivamente utilizza lo strumento.

Questo significa che la disponibilità formale di una misura nazionale non garantisce automaticamente un utilizzo omogeneo. Informazione, presenza di intermediari, qualità dell’ecosistema finanziario, diffusione dei Confidi, rapporto con le banche e capacità di assistenza possono determinare differenze concrete. Per FEDIMI questo è un tema di politica economica: uno strumento nazionale dovrebbe essere accompagnato da un’azione capillare di informazione e orientamento, affinché la possibilità di utilizzarlo non dipenda eccessivamente dal territorio nel quale nasce l’impresa.

La proposta FEDIMI: uno sportello finanziario diffuso per microimprese e nuove imprese

FEDIMI ritiene che la potenzialità del Fondo possa essere ulteriormente sviluppata attraverso una maggiore attività di orientamento preventivo. Microimprese e start-up dovrebbero poter conoscere gli strumenti di garanzia prima di presentare una richiesta di credito e, soprattutto, prima che emerga una situazione di necessità finanziaria.

Un modello utile potrebbe prevedere punti di orientamento promossi dalle associazioni di categoria, in collaborazione con Confidi, professionisti e intermediari finanziari, capaci di effettuare una prima lettura del fabbisogno: finalità del finanziamento, investimento previsto, capacità di rimborso, capitale proprio disponibile, incentivi cumulabili o complementari, possibile utilizzo del Fondo e documentazione necessaria.

Non sarebbe un modo per promettere credito alle imprese. Sarebbe, al contrario, uno strumento per migliorare la qualità delle richieste e consentire agli imprenditori di comprendere preventivamente se il progetto sia finanziariamente sostenibile.

Conclusioni: garantire il credito per liberare capacità imprenditoriale

I dati 2025 mostrano che microimprese e start-up non costituiscono una componente marginale dell’operatività del Fondo. Le 143.784 domande delle microimprese e le 36.379 operazioni riferite alle start-up indicano che la garanzia pubblica interviene proprio in una delle aree più delicate del sistema produttivo: quella nella quale la dimensione dell’impresa, la limitata patrimonializzazione o la breve storia aziendale possono ostacolare l’accesso al credito.

La sfida è utilizzare questo strumento senza trasformarlo in un sostituto del capitale proprio o della corretta valutazione bancaria. La garanzia deve ridurre gli ostacoli finanziari, non nascondere progetti insostenibili.

Quando invece esistono competenze, mercato, capacità di rimborso e un investimento credibile, l’assenza di un patrimonio sufficiente non dovrebbe impedire automaticamente all’impresa di crescere. È qui che il Fondo di garanzia, insieme ai Confidi e a una migliore cultura finanziaria, può fare realmente la differenza: consentire che la qualità di un progetto imprenditoriale pesi più della sola disponibilità di garanzie personali.

Fonti e riferimenti
Fondo di garanzia per le PMI / Mediocredito Centrale – Report 2025: 247.808 domande accolte, 45,7 miliardi di euro di finanziamenti e 31,7 miliardi di importi garantiti; dati su microimprese, start-up e investimenti.
Ministero delle Imprese e del Made in Italy – Relazione annuale 2025 sullo stato di attuazione della normativa a sostegno delle start-up e delle PMI innovative, pubblicata nel 2026.
Ministero delle Imprese e del Made in Italy – Rapporti periodici sull’accesso al Fondo di garanzia di start-up innovative, PMI innovative e incubatori certificati.
Fondo di garanzia per le PMI – normativa, modulistica e servizi informativi per imprese, banche e Confidi, consultati alla data di redazione.
FEDIMI – precedente approfondimento «Garanzie Confidi e Fondo Centrale: una leva strategica per il credito alle PMI».
Nota metodologica: nel testo il termine «start-up» riferito ai dati generali del Fondo non coincide necessariamente con la qualifica giuridica di «start-up innovativa». Le condizioni di accesso, le percentuali di copertura e le agevolazioni devono essere verificate sulla base della disciplina vigente e della specifica tipologia di operazione.

Lidio Damiano Carboni
Responsabile Rapporti Istituzionali FEDIMI