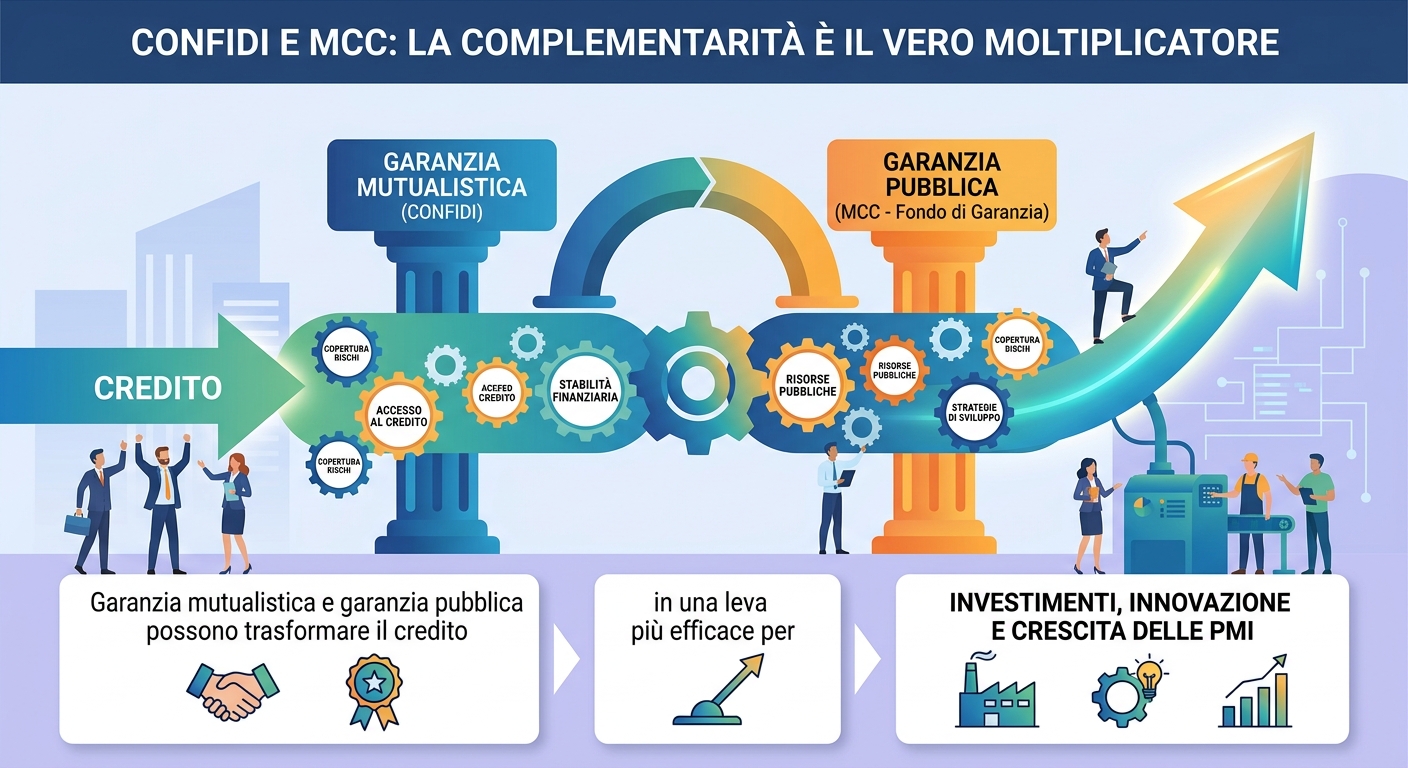
Garanzia mutualistica e garanzia pubblica possono trasformare il credito in una leva più efficace per investimenti, innovazione e crescita delle PMI

Approfondimento FEDIMI – Federazione Imprese Italia

Dalla garanzia al sistema delle garanzie


Nel precedente approfondimento FEDIMI dedicato alle garanzie Confidi e al Fondo Centrale di Garanzia abbiamo evidenziato un concetto che merita di essere sviluppato ulteriormente: garanzia pubblica e garanzia mutualistica non devono essere considerate strumenti alternativi. La loro possibile integrazione costituisce, al contrario, uno dei punti di maggiore interesse del sistema italiano di sostegno all’accesso al credito.


Il Fondo di garanzia per le PMI, gestito da Mediocredito Centrale per conto del Ministero delle Imprese e del Made in Italy, riduce il rischio assunto dal soggetto finanziatore attraverso una garanzia pubblica. Il Confidi opera invece in prossimità dell’impresa, può garantire in prima istanza l’operazione e può richiedere la riassicurazione del Fondo. È nell’interazione tra questi livelli che può realizzarsi un effetto moltiplicatore: non soltanto una maggiore copertura del rischio, ma una migliore costruzione dell’intera operazione finanziaria.

Il meccanismo: garanzia diretta e riassicurazione

L’impresa non presenta direttamente la domanda al Fondo. Può rivolgersi alla banca chiedendo che sul finanziamento venga acquisita la garanzia pubblica, oppure può rivolgersi a un Confidi. In quest’ultimo caso il Confidi garantisce l’operazione in prima istanza e richiede al Fondo la riassicurazione secondo le condizioni previste dalla disciplina vigente.

Per le operazioni finanziarie a fronte di investimento, la disciplina vigente prevede, nelle fattispecie indicate dal Fondo, una garanzia diretta fino all’80% e una riassicurazione fino all’80% su una garanzia del Confidi non superiore all’80% del finanziamento. Per le ordinarie operazioni di liquidità la copertura è invece pari al 50%, ferme restando le specifiche fattispecie e le sezioni speciali che possono prevedere condizioni differenti.


È importante comprendere la logica economica del meccanismo. La riassicurazione non equivale semplicemente a sommare due percentuali di garanzia. Il Confidi mantiene una propria funzione e una propria esposizione, mentre il Fondo interviene sul rischio assunto dal garante secondo le regole applicabili. Ne deriva una struttura nella quale il rischio può essere distribuito tra più soggetti, senza eliminare la necessità di valutare la sostenibilità del finanziamento e il merito creditizio dell’impresa.


Perché parliamo di “moltiplicatore”

Il termine moltiplicatore non deve essere inteso come un automatismo finanziario, ma come la capacità di una dotazione destinata alle garanzie di sostenere un volume di credito superiore alle risorse che sarebbe necessario impiegare se l’intervento pubblico consistesse nell’erogazione diretta dell’intero finanziamento.

I dati 2025 del Fondo rendono immediatamente percepibile questa funzione: 247.808 domande accolte, 45,7 miliardi di euro di finanziamenti e 31,7 miliardi di importi garantiti. I finanziamenti destinati agli investimenti hanno raggiunto 17,9 miliardi, pari al 39,1% del totale, con una crescita del 9,7% rispetto al 2024. Le operazioni per investimento sono state 76.908, in aumento del 16,2%.

Questi numeri mostrano che la garanzia pubblica può mobilitare risorse finanziarie private su scala molto ampia. Se a questa capacità si aggiungono l’attività istruttoria, la prossimità territoriale e l’accompagnamento che un Confidi può offrire, il valore del sistema non è più rappresentato soltanto dalla percentuale di rischio coperta: riguarda la possibilità di rendere finanziabili operazioni che, pur economicamente sostenibili, potrebbero incontrare ostacoli per insufficienza di garanzie collaterali, limitata patrimonializzazione o ridotta storia creditizia.


Il Confidi può ridurre la distanza informativa tra impresa e banca

Uno dei problemi tipici nel rapporto tra piccola impresa e sistema finanziario è l’asimmetria informativa. L’imprenditore conosce il proprio mercato, i clienti, gli investimenti programmati e le potenzialità dell’azienda; la banca deve invece tradurre queste informazioni in indicatori economici, patrimoniali, finanziari e di rischio.

Il Confidi può collocarsi proprio in questo spazio. La conoscenza dell’impresa e del territorio, quando accompagnata da processi istruttori adeguati e da competenze finanziarie evolute, può contribuire a presentare al finanziatore un quadro più completo. In questa prospettiva il Confidi non è soltanto il soggetto che “aggiunge una garanzia”, ma può diventare un intermediario capace di accompagnare l’impresa nella corretta impostazione del fabbisogno finanziario.


Per FEDIMI questo aspetto è particolarmente rilevante per micro e piccole imprese, che non sempre dispongono internamente di una funzione finanziaria strutturata. Nel 2025 le microimprese hanno registrato 143.784 domande approvate dal Fondo e 13,4 miliardi di euro di finanziamenti accolti. È una platea nella quale l’accompagnamento può avere un valore concreto.


Un esempio operativo: finanziare un investimento, non semplicemente ottenere credito

Immaginiamo una PMI che debba realizzare un investimento in nuovi macchinari, automazione, efficientamento energetico o ampliamento della capacità produttiva. Il punto di partenza non dovrebbe essere la domanda generica: “quanto credito posso ottenere?”. Dovrebbe essere invece la definizione del progetto: importo dell’investimento, quota di mezzi propri, tempi di realizzazione, ritorno economico atteso, flussi di cassa, durata sostenibile del finanziamento e garanzie disponibili.

Su questa base la banca può valutare il finanziamento; il Confidi può contribuire alla costruzione e alla garanzia dell’operazione; il Fondo può intervenire, ove ricorrano i requisiti, attraverso la riassicurazione. Il risultato potenziale è una filiera nella quale ogni soggetto svolge una funzione diversa e complementare.

È questa la differenza tra utilizzare la garanzia come semplice risposta a una richiesta bancaria e inserirla nella programmazione finanziaria dell’impresa. Nel secondo caso lo strumento diventa parte della strategia di investimento.

Non più soltanto garanzia: l’evoluzione dei Confidi

Anche il sistema dei Confidi sta evolvendo. Il Rapporto 2026 dell’Osservatorio permanente sui Confidi dedica specifica attenzione, oltre alla tradizionale attività di garanzia, al credito diretto e alle attività complementari, nonché all’incidenza dei fattori ESG nella valutazione del rischio e all’impatto dell’intelligenza artificiale sull’operatività del settore.

Questa evoluzione è significativa. Un Confidi capace di integrare garanzia, analisi finanziaria, accompagnamento agli investimenti, strumenti digitali e conoscenza delle misure agevolative può diventare un interlocutore più completo per le PMI. Parallelamente, il legislatore e le istituzioni hanno interesse a preservare solidità patrimoniale, capacità di valutazione del rischio e sostenibilità economica degli operatori.

La complementarità con MCC acquista quindi un significato più ampio: la garanzia pubblica può sostenere il rischio; il Confidi può contribuire a qualificare la domanda di credito. Quando questi due elementi funzionano insieme, aumenta la possibilità che il finanziamento venga utilizzato per progetti realmente capaci di generare sviluppo.

Un sistema utile anche alle banche

La complementarità non produce benefici soltanto per l’impresa. Anche per il sistema bancario la presenza di garanzie ammissibili e di un soggetto che conosce e accompagna l’impresa può contribuire a una migliore gestione del rischio. La garanzia pubblica ha precisamente la funzione di facilitare l’accesso al credito riducendo il rischio del finanziatore e, sulla quota coperta dal Fondo, la disciplina limita la richiesta di ulteriori garanzie reali, assicurative o bancarie.

Ciò non significa che il credito diventi automatico. La banca mantiene la propria valutazione e la garanzia non può sostituire la sostenibilità economica dell’operazione. Il punto è diverso: un rischio correttamente condiviso può rendere più efficiente l’incontro tra capitale disponibile e progetti imprenditoriali meritevoli.

Il rischio da evitare: considerare la garanzia una soluzione a posteriori

Un limite culturale ancora presente consiste nel ricorrere agli strumenti di garanzia soltanto quando l’impresa incontra difficoltà nell’ottenere credito. È un approccio riduttivo. Confidi e Fondo Centrale possono esprimere una potenzialità maggiore quando entrano nella pianificazione dell’operazione prima della richiesta di finanziamento.


La garanzia dovrebbe quindi essere valutata insieme al piano degli investimenti, alla struttura finanziaria, alla capacità di rimborso e agli eventuali incentivi pubblici disponibili. In questo modo può contribuire a costruire un equilibrio più efficiente tra capitale proprio, debito bancario e strumenti agevolativi.


La prospettiva FEDIMI: creare una vera filiera dell’accesso al credito

FEDIMI ritiene che il tema non debba essere affrontato soltanto aumentando la quantità di garanzie disponibili. Occorre migliorare la qualità del percorso che porta l’impresa al finanziamento. Una possibile direttrice è la costruzione di una filiera più coordinata tra imprese, associazioni di categoria, professionisti, Confidi, banche e Fondo Centrale.

In questa filiera l’associazione di categoria può contribuire all’informazione e all’emersione dei fabbisogni; i professionisti possono supportare la costruzione economico-finanziaria del progetto; il Confidi può svolgere attività di accompagnamento e garanzia; la banca valuta ed eroga il credito; il Fondo pubblico può mitigare una parte del rischio.

Non si tratta di ridurre i controlli o di facilitare indiscriminatamente l’indebitamento. Al contrario, un sistema più strutturato dovrebbe consentire di selezionare meglio gli investimenti, migliorare la qualità delle informazioni e indirizzare il credito verso imprese e progetti sostenibili.

Dalla transizione energetica all’innovazione: dove il modello può esprimere maggiore valore

La complementarità tra Confidi e Fondo Centrale può risultare particolarmente utile nei programmi che richiedono investimenti iniziali significativi ma producono benefici economici nel medio periodo: efficientamento energetico, impianti da fonti rinnovabili, digitalizzazione, automazione, rinnovo dei macchinari, sicurezza, internazionalizzazione e crescita produttiva.

Sono investimenti nei quali l’impresa deve spesso sostenere oggi un costo per ottenere domani una riduzione dei consumi, una maggiore produttività o nuovi ricavi. La corretta struttura finanziaria diventa quindi essenziale. Una garanzia ben utilizzata può favorire durate del credito coerenti con il ritorno dell’investimento e limitare l’assorbimento di garanzie patrimoniali dell’imprenditore, nei limiti previsti dalla disciplina applicabile.

Conclusioni: il vero valore è nell’integrazione

I dati del 2025 confermano la dimensione del Fondo Centrale e la sua capacità di mobilitare credito. Ma il passaggio successivo dovrebbe essere qualitativo: trasformare la garanzia da singolo strumento a componente di un sistema integrato di accesso al credito.

Confidi e MCC non svolgono la stessa funzione e proprio per questo possono essere complementari. La garanzia pubblica mitiga una parte del rischio; il Confidi può aggiungere prossimità, conoscenza dell’impresa, istruttoria e accompagnamento; la banca mantiene il ruolo di valutazione e finanziamento. L’impresa, infine, deve rimanere al centro con un progetto economicamente sostenibile.

È questa complementarità il vero moltiplicatore: non la semplice sovrapposizione di due garanzie, ma la capacità di mettere in relazione strumenti pubblici, competenze finanziarie e credito privato affinché una maggiore quota di risorse possa trasformarsi in investimenti produttivi, innovazione, competitività e occupazione.

Fonti e riferimenti
Ministero delle Imprese e del Made in Italy – Fondo di garanzia per le PMI: finalità, modalità di accesso, garanzia diretta e riassicurazione; pagina aggiornata al 21 settembre 2026.
Fondo di garanzia per le PMI / Mediocredito Centrale – Report nazionale gennaio-dicembre 2025, pubblicato il 30 gennaio 2026.
Osservatorio permanente sui Confidi – Comitato Torino Finanza / Camera di commercio di Torino, Rapporto Confidi 2026 e aggiornamento maggio 2026.
FEDIMI – “Garanzie Confidi e Fondo Centrale: una leva strategica per il credito alle PMI”, 24 settembre 2026.
Nota: le percentuali di copertura e le condizioni di accesso al Fondo dipendono dalla tipologia di operazione, dal soggetto beneficiario, dalle eventuali sezioni speciali e dalla disciplina vigente al momento della domanda. La garanzia non sostituisce la valutazione del merito creditizio e della sostenibilità economico-finanziaria dell’operazione.


Lidio Damiano Carboni
Responsabile Rapporti Istituzionali FEDIMI