
Approfondimento FEDIMI – Federazione Imprese Italia
Il problema non è soltanto la disponibilità di risorse
La presenza di garanzie pubbliche non assicura che ogni progetto meritevole arrivi al finanziamento. Ostacoli informativi, documentazione incompleta, differenze territoriali e debolezza nella programmazione possono rallentare o compromettere l’istruttoria. Occorre lavorare anche sul processo.
Il Fondo come infrastruttura finanziaria
Nel 2025 il Fondo di garanzia per le PMI ha accolto 247.808 domande, corrispondenti a 45,7 miliardi di euro di finanziamenti e 31,7 miliardi di importi garantiti. I finanziamenti per investimenti sono stati 17,9 miliardi, il 39,1% del totale, con 76.908 operazioni (+16,2%). Questi valori misurano l’operatività ammessa al Fondo, non dimostrano da soli quanti investimenti siano stati aggiuntivi rispetto a quelli che si sarebbero realizzati senza garanzia. Le domande accolte rappresentano un volume importante, ma non descrivono tutte le imprese che non hanno presentato domanda o hanno rinunciato prima dell’istruttoria. Questo limite informativo va riconosciuto.
Compiti distinti, responsabilità chiare
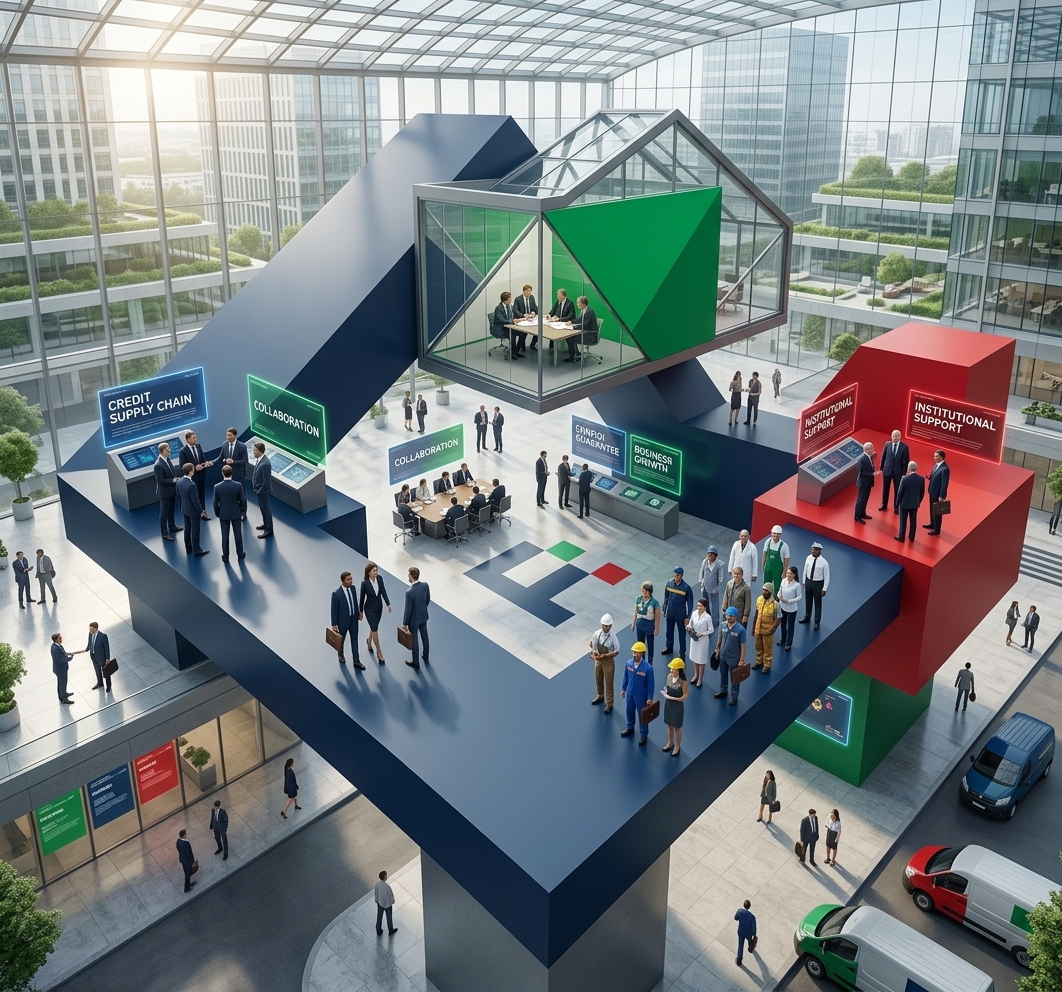
L’impresa definisce il progetto e assume il debito; il professionista può elaborare scenari e documentazione; il Confidi può accompagnare e garantire; la banca valuta ed eroga; il Fondo mitiga il rischio secondo le proprie regole; le associazioni possono orientare e diffondere conoscenza. La collaborazione non deve confondere responsabilità né promettere esiti favorevoli.
Una filiera con standard minimi
Per ridurre inefficienze si possono adottare schede comuni su finalità del credito, investimenti, flussi di cassa, esposizione debitoria, tempi e documenti. Un linguaggio condiviso agevola il confronto tra impresa e intermediari, pur lasciando autonoma la valutazione bancaria.
Monitorare risultati e non solo volumi
Un osservatorio efficace dovrebbe distinguere numero di richieste, operazioni deliberate, tempi medi, tipologia degli investimenti e risultati economici successivi, nel rispetto della riservatezza. La qualità delle informazioni è indispensabile per capire dove la garanzia produce effetti e dove permangono ostacoli.
La proposta FEDIMI
FEDIMI propone l’avvio di un tavolo tecnico volontario con associazioni di categoria, Confidi, intermediari, professionisti e soggetti istituzionali competenti. Obiettivi: orientamento preventivo, modelli documentali condivisi, informazione territoriale e monitoraggio di indicatori aggregati, senza interferire con le decisioni creditizie.
Conclusione
Il potenziale della garanzia cresce quando le istituzioni e gli operatori lavorano su processi chiari e progetti solidi. Una filiera efficiente non elimina il rischio: lo rende più comprensibile e meglio gestibile.
Fonti e riferimenti
- Fondo di garanzia per le PMI / Mediocredito Centrale, Report annuale 2025 (30 gennaio 2026): https://www.fondidigaranzia.it/nel-2025-il-fondo-di-garanzia-torna-a-crescere-con-457-miliardi-di-finanziamenti-accolti/
- FEDIMI, «Garanzie Confidi e Fondo Centrale: una leva strategica per il credito alle PMI», 24 settembre 2026: https://www.fedimi.it/2026/09/24/garanzie-confidi-e-fondo-centrale-una-leva-strategica-per-il-credito-alle-pmi/
- Ministero delle Imprese e del Made in Italy, Fondo di garanzia per le PMI: https://www.mimit.gov.it/it/incentivi/fondo-di-garanzia-per-le-pmi
Nota editoriale: le proposte riportate esprimono indirizzi di approfondimento FEDIMI; non costituiscono misure già approvate. L’accesso al Fondo dipende dalle disposizioni e dalle condizioni vigenti al momento della domanda.
Lidio Damiano Carboni
Responsabile Rapporti Istituzionali FEDIMI