FEDIMI | LAVORO, CONTRATTAZIONE E POLITICHE SOCIALI
FEDIMI: «Non basta discutere di quanto costa il lavoro. Occorre chiedersi quanto valore economico reale rimane alle persone e come aumentarlo senza compromettere la sostenibilità delle imprese».
19 ottobre 2026 | Articolo di approfondimento e proposta
Il nodo che la contrattazione non può più eludere
Il lavoro deve permettere di vivere dignitosamente. Eppure, in molti territori, soprattutto nei grandi centri urbani, la distanza tra reddito disponibile e costo della vita rende sempre più difficile sostenere spese essenziali: abitazione, mobilità, cura dei figli, assistenza familiare e salute. Nello stesso tempo, le imprese devono contenere i costi, competere sui mercati, assicurare continuità produttiva e reperire professionalità. Contrapporre queste esigenze significa continuare a ragionare secondo schemi che non risolvono il problema.
FEDIMI ritiene necessario affiancare alla tutela della retribuzione un nuovo obiettivo della contrattazione: aumentare il beneficio economico effettivo per il lavoratore, anche mediante una riduzione delle spese familiari, con strumenti sostenibili, misurabili e accessibili alle piccole e medie imprese.
Il costo dell’abitare e la geografia del lavoro
Secondo ISTAT, nel 2025 il 18,1% delle famiglie italiane viveva in affitto; nei comuni centro delle aree metropolitane la quota raggiungeva il 27,3%, con un canone medio rilevato di 480 euro mensili. Sono medie statistiche, non rappresentano il prezzo richiesto per una nuova locazione in una specifica città, ma evidenziano la particolare esposizione delle famiglie urbane ai costi abitativi. A questa pressione si sommano trasporti, servizi per l’infanzia e assistenza. Un trattamento economico formalmente identico può quindi produrre capacità di spesa molto diverse tra territori.
La questione riguarda anche le imprese: quando un lavoratore non può permettersi di abitare o spostarsi vicino al luogo di lavoro, aumentano le difficoltà di reclutamento e la rotazione del personale. Un welfare costruito sui bisogni locali può contribuire a ridurre questa frizione, senza pretendere di risolvere da solo il problema abitativo nazionale.
Superare i vecchi cliché: welfare non significa buoni distribuiti indistintamente
Il welfare non può ridursi a un catalogo di benefit poco utilizzati, né essere presentato come alternativa automatica agli aumenti retributivi. Deve integrare salari adeguati, contratti correttamente applicati e servizi pubblici, non sostituirli. Il suo valore dipende dalla capacità di rispondere a spese reali e verificabili: trasporto casa-lavoro, istruzione dei figli, servizi di cura, sanità integrativa, previdenza complementare e altri interventi compatibili con la disciplina fiscale applicabile.
La contrattazione nazionale può definire diritti, garanzie e principi comuni; gli accordi territoriali e aziendali possono calibrare gli interventi sulla composizione della forza lavoro e sul costo della vita. Per le microimprese, forme collettive e piattaforme condivise possono ridurre i costi amministrativi e consentire l’accesso a servizi normalmente riservati alle aziende più strutturate.
Si consideri, a puro titolo illustrativo, un’impresa che destini 600 euro annui per dipendente a prestazioni ammissibili di welfare. Se il dipendente utilizza integralmente tali prestazioni per spese che avrebbe comunque sostenuto, il beneficio economico potenziale equivale a 50 euro mensili di spesa familiare evitata. Per 20 lavoratori, il budget nominale annuo è di 12.000 euro, prima degli eventuali costi di gestione.
Non si tratta di un confronto fiscale automatico con 600 euro di retribuzione lorda: imponibilità, contributi, deducibilità, limiti, requisiti soggettivi e modalità di erogazione variano in funzione della misura adottata. Il beneficio reale deve essere verificato al netto dei costi amministrativi, delle prestazioni non utilizzate e di eventuali effetti su indicatori economici familiari. Questa simulazione dimostra soprattutto la necessità di misurare la spesa evitata, non il semplice valore nominale del piano.
Le regole esistono, ma non bastano
L’articolo 51 del TUIR disciplina diverse ipotesi di esclusione dal reddito di lavoro dipendente, con condizioni differenti per tipologia di prestazione. La contrattazione collettiva e gli accordi aziendali possono già svolgere un ruolo significativo, nel rispetto delle regole sulle categorie di dipendenti, sui rimborsi e sulla documentazione. La conversione dei premi di risultato in welfare, ove consentita, segue requisiti propri e non autorizza la sostituzione indiscriminata di retribuzioni ordinarie.
Anche nell’esperienza contrattuale richiamata sul sito FEDIMI, il welfare e la bilateralità sono già riconosciuti come leve di tutela e partecipazione. Occorre ora rendere queste opportunità più semplici da applicare e più aderenti ai bisogni effettivi, senza sovrapporre regimi fiscali differenti.
Cinque direttrici di intervento per il Legislatore e le parti sociali
1. Stabilità normativa pluriennale. Rendere prevedibili nel tempo soglie, requisiti e procedure delle misure agevolate, evitando che imprese e lavoratori debbano riprogettare annualmente i piani.
2. Welfare territoriale e mobilità. Valutare strumenti mirati alle spese di trasporto e ai servizi essenziali nelle aree ad alto costo della vita, con criteri trasparenti e controlli contro utilizzi impropri.
3. Accesso delle PMI. Semplificare gli adempimenti, favorire accordi territoriali e soluzioni mutualistiche, sostenere la consulenza tecnica e la gestione collettiva dei servizi.
4. Incentivi condizionati a risultati verificabili. Premiare programmi aggiuntivi che dimostrino utilizzo effettivo, risparmio per i lavoratori e sostenibilità economica, evitando sussidi generalizzati privi di valutazione.
5. Monitoraggio e confronto istituzionale. Prevedere indicatori condivisi: adesione, utilizzo, spesa familiare evitata, costo aziendale complessivo, retention e impatto distributivo per reddito, territorio e composizione familiare.
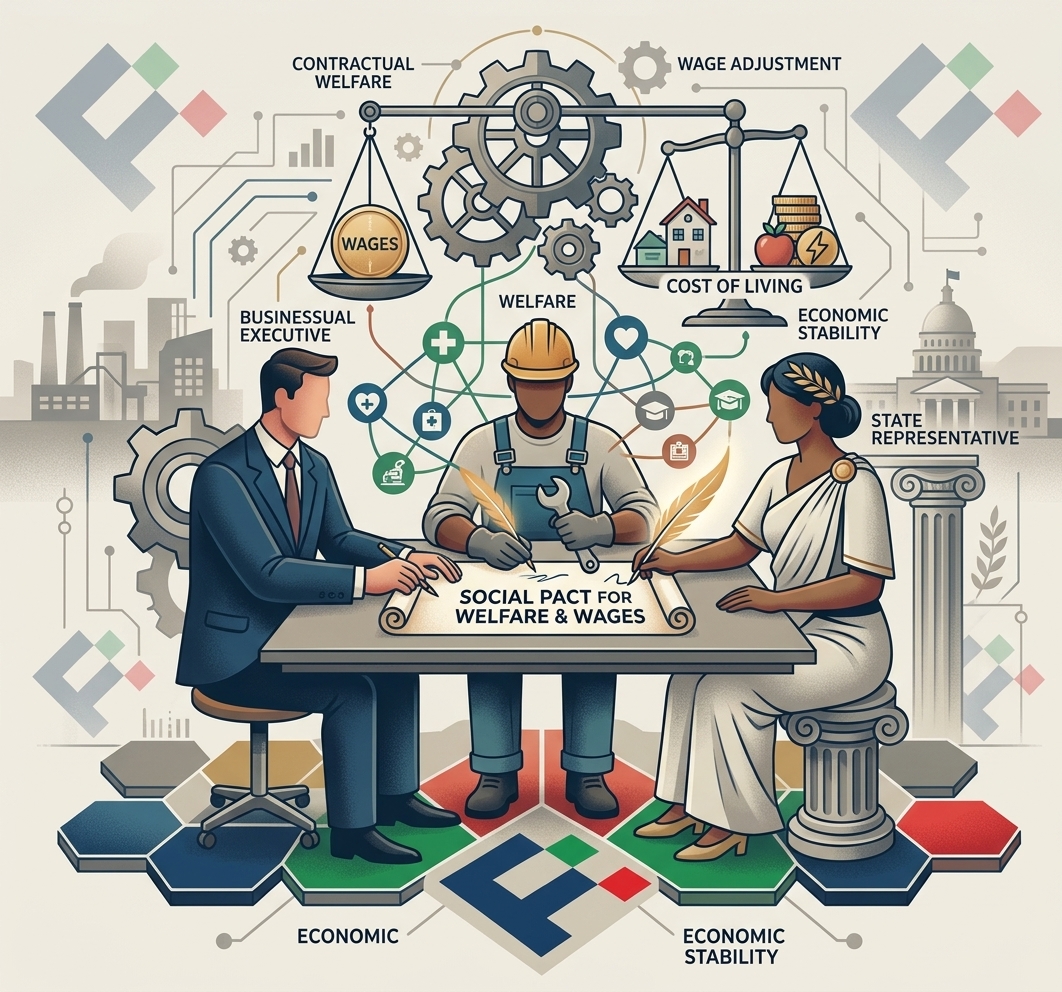
Un patto sociale che riconosca la reciprocità degli interessi
Un’impresa non può essere chiamata a finanziare indefinitamente ogni incremento del costo della vita, così come un lavoratore non può essere lasciato solo davanti all’aumento delle spese indispensabili. La risposta non consiste nel comprimere i diritti né nel caricare sui bilanci aziendali obblighi indifferenziati. Consiste nel ripartire in modo più efficace responsabilità e benefici tra imprese, lavoratori e istituzioni.
FEDIMI propone di aprire un confronto tra organizzazioni datoriali, rappresentanze dei lavoratori e istituzioni per definire un quadro di welfare contrattuale più moderno, semplice e orientato al potere d’acquisto reale. Lo Stato può sostenere il patto attraverso regole stabili e agevolazioni selettive; la contrattazione può individuare soluzioni compatibili con le specificità settoriali; le imprese possono organizzare servizi utili; i lavoratori devono poter scegliere prestazioni rispondenti ai propri bisogni.
La domanda decisiva non è soltanto quanto un’impresa spende per il welfare, ma quanto quella spesa migliora concretamente la vita di chi lavora. È su questa misurazione che dovrebbe fondarsi una nuova stagione di relazioni industriali.
Fonti e riferimenti
• D.P.R. 22 dicembre 1986, n. 917, art. 51 (TUIR), testo vigente da verificare alla data di applicazione: https://www.normattiva.it/uri-res/N2Ls?urn:nir:stato:legge:1986;917~art51=
• ISTAT, Spese per consumi delle famiglie – Anno 2025: https://www.istat.it/comunicato-stampa/spese-per-consumi-delle-famiglie-anno-2025/
• FEDIMI, Welfare aziendale: https://www.fedimi.it/welfare-aziendale/
• FEDIMI, Contrattazione collettiva: https://www.fedimi.it/ccnl/
• FEDIMI, CCNL Servizi fiduciari, disciplina del welfare contrattuale: https://www.fedimi.it/wp-content/uploads/2024/03/HV5A.pdf
Che cosa si intende concretamente per welfare aziendale
Il welfare aziendale è l’insieme di beni, servizi e prestazioni che l’impresa mette a disposizione dei dipendenti, direttamente oppure tramite un piano strutturato, per sostenere bisogni personali e familiari. Può nascere da un contratto collettivo, da un accordo aziendale, da un regolamento interno o, per alcune misure, da iniziative volontarie del datore di lavoro. Non coincide con un generico premio in denaro: natura della prestazione, destinatari e modalità di erogazione determinano il trattamento fiscale e contributivo.
Dalle formule astratte alle spese quotidiane
Un piano utile può comprendere, secondo le condizioni previste dalla normativa: servizi educativi e rimborsi ammissibili per asili nido, scuola e centri estivi dei figli; assistenza a familiari anziani o non autosufficienti; abbonamenti al trasporto pubblico locale, regionale e interregionale; servizi di prevenzione e assistenza sanitaria tramite strumenti conformi alla disciplina applicabile; attività ricreative e culturali quando ammesse. I cosiddetti fringe benefit — beni e servizi e, solo nei casi e nei limiti espressamente previsti dalla legge, somme o rimborsi per specifiche utenze e spese — costituiscono una categoria distinta, soggetta a proprie soglie e regole.
Come funziona un piano aziendale nella pratica
L’impresa rileva i bisogni dei lavoratori, definisce un budget sostenibile, individua le prestazioni ammissibili e stabilisce criteri oggettivi di accesso. Un accordo o regolamento disciplina destinatari, durata, eventuali quote per categorie omogenee, documenti giustificativi e protezione dei dati personali. Il lavoratore sceglie tra servizi effettivamente utili; il fornitore o la piattaforma gestisce, ove necessario, voucher e rimborsi tracciabili. Un esempio: per un genitore può essere prioritario il rimborso di spese educative ammissibili; per un pendolare un abbonamento al trasporto pubblico; per chi assiste un familiare fragile, servizi di cura. Il beneficio non è identico per tutti, ma deve rispettare le condizioni di legge e criteri non discriminatori.
La differenza tra welfare, premi di risultato e stipendio
La retribuzione remunera il lavoro e resta il fondamento del rapporto contrattuale. Il welfare offre prestazioni ulteriori o disciplinate da specifiche fonti collettive: non è lecito trasformare liberamente una quota di stipendio già dovuta in benefit per ottenere un vantaggio fiscale. I premi di risultato possono essere convertiti in welfare solo nei casi e secondo le condizioni stabilite dalla normativa e dagli accordi applicabili. Occorre distinguere anche tra prestazioni esenti, fringe benefit soggetti a soglie, contributi a fondi e servizi che rimangono imponibili: non esiste un’esenzione generalizzata per tutto ciò che viene chiamato “welfare”.
Perché conviene anche alle piccole imprese
Per una PMI, il nodo è offrire un vantaggio percepibile senza impegnarsi in costi fissi incontrollati. Budget annui predeterminati, adesione a servizi territoriali condivisi, accordi interaziendali e convenzioni con fornitori possono contenere gli oneri gestionali. Il piano va valutato sul costo totale, comprese commissioni e adempimenti, e sulla percentuale di risorse effettivamente utilizzate. Se i dipendenti non trovano servizi adeguati o non possono accedervi, il valore dichiarato del welfare resta teorico.
Un esempio concreto di risparmio familiare
Una simulazione semplice: valore ricevuto e costo sostenuto
Si immagini una lavoratrice che sostenga ogni anno 420 euro di abbonamento al trasporto pubblico e 480 euro di spese educative ammissibili. Se un piano conforme alla disciplina vigente copre integralmente entrambe le voci, il suo bilancio familiare può beneficiare di 900 euro di spese evitate nell’anno, equivalenti in media a 75 euro al mese. È un esempio illustrativo, non un beneficio fiscale automatico: occorre verificare condizioni soggettive, documentazione, divieti di duplicazione dei rimborsi e corretta qualificazione delle prestazioni. Per l’impresa, la convenienza si valuta confrontando il costo complessivo del piano con alternative contrattuali lecite, non equiparando meccanicamente 900 euro di welfare a 900 euro di salario netto.
Lidio Damiano Carboni
Responsabile Rapporti Istituzionali FEDIMI