
FEDIMI | APPROFONDIMENTI NORMATIVI
Dichiarazione di dovuta diligenza, responsabilità lungo la filiera e indicazioni pratiche per le imprese
17 novembre 2026 • Articolo destinato alla sezione Articoli di FEDIMI
La DDS non è un semplice certificato del fornitore
La Due Diligence Statement (DDS), o dichiarazione di dovuta diligenza, è l’atto con cui l’operatore obbligato attesta, nel sistema informativo EUDR dell’Unione europea, di avere svolto la dovuta diligenza e di avere riscontrato un rischio nullo o trascurabile di non conformità per i prodotti pertinenti. Non equivale a una certificazione volontaria, a un’autodichiarazione generica di sostenibilità o a un documento sostitutivo delle verifiche. La sua presentazione non esonera l’operatore dalle responsabilità previste dal regolamento.
Il Regolamento (UE) 2023/1115 disciplina sette materie prime — bovini, cacao, caffè, palma da olio, gomma, soia e legno — e i prodotti specificamente individuati nell’Allegato I. La classificazione merceologica è decisiva: il settore economico o il codice ATECO, da soli, non dimostrano l’assoggettamento.
Chi presenta la DDS dopo le semplificazioni del 2025
| Soggetto / situazione | Regola operativa |
| Operatore a monte | Effettua la dovuta diligenza e, in via ordinaria, presenta una DDS prima della prima immissione sul mercato UE o dell’esportazione diretta di un prodotto pertinente. |
| Operatore a valle | Se utilizza prodotti già coperti dalla dovuta diligenza a monte, non presenta una nuova DDS; applica gli obblighi di informazione e tracciabilità dell’art. 5. |
| Commerciante | Non presenta una DDS propria per la mera commercializzazione a valle; conserva le informazioni richieste dall’art. 5. |
| Primo soggetto a valle / primo commerciante | Quando acquista direttamente dall’operatore a monte, raccoglie anche il numero di riferimento DDS o l’identificativo della dichiarazione semplificata, secondo le condizioni normative. |
| Micro o piccolo operatore primario qualificato | Può utilizzare la dichiarazione semplificata una tantum prevista dall’art. 4 bis, invece della DDS, se soddisfa tutti i requisiti. |
| Operatori a valle e commercianti non PMI | Devono anche registrarsi nel sistema informativo; in presenza di preoccupazioni fondate scattano ulteriori verifiche previste dall’art. 5. |
La distinzione fra operatore a monte e soggetti a valle dipende dall’operazione concreta e dal prodotto, non soltanto dalla denominazione commerciale dell’impresa. La stessa società può ricoprire ruoli differenti per linee di prodotto diverse.
Quali informazioni contiene una DDS
Il contenuto obbligatorio è disciplinato dall’Allegato II: dati dell’operatore e, ove applicabile, del rappresentante autorizzato; codice del Sistema armonizzato/descrizione del prodotto; quantità; Paese di produzione; geolocalizzazione degli appezzamenti di produzione (o riferimenti pertinenti per i bovini); eventuali riferimenti a dichiarazioni precedenti, ove previsti; dichiarazione di avvenuta dovuta diligenza e firma del soggetto responsabile. Il sistema richiede inoltre i dati necessari in funzione dell’operazione e della categoria merceologica.
Il numero di riferimento DDS è l’identificativo generato dal sistema per la dichiarazione presentata. Non coincide con il numero di fattura, con il codice NC né con un certificato FSC/PEFC. Il numero di verifica, quando disponibile, è un elemento tecnico distinto che può consentire determinate consultazioni; la sua trasmissione non è un obbligo generalizzato verso tutti i clienti.
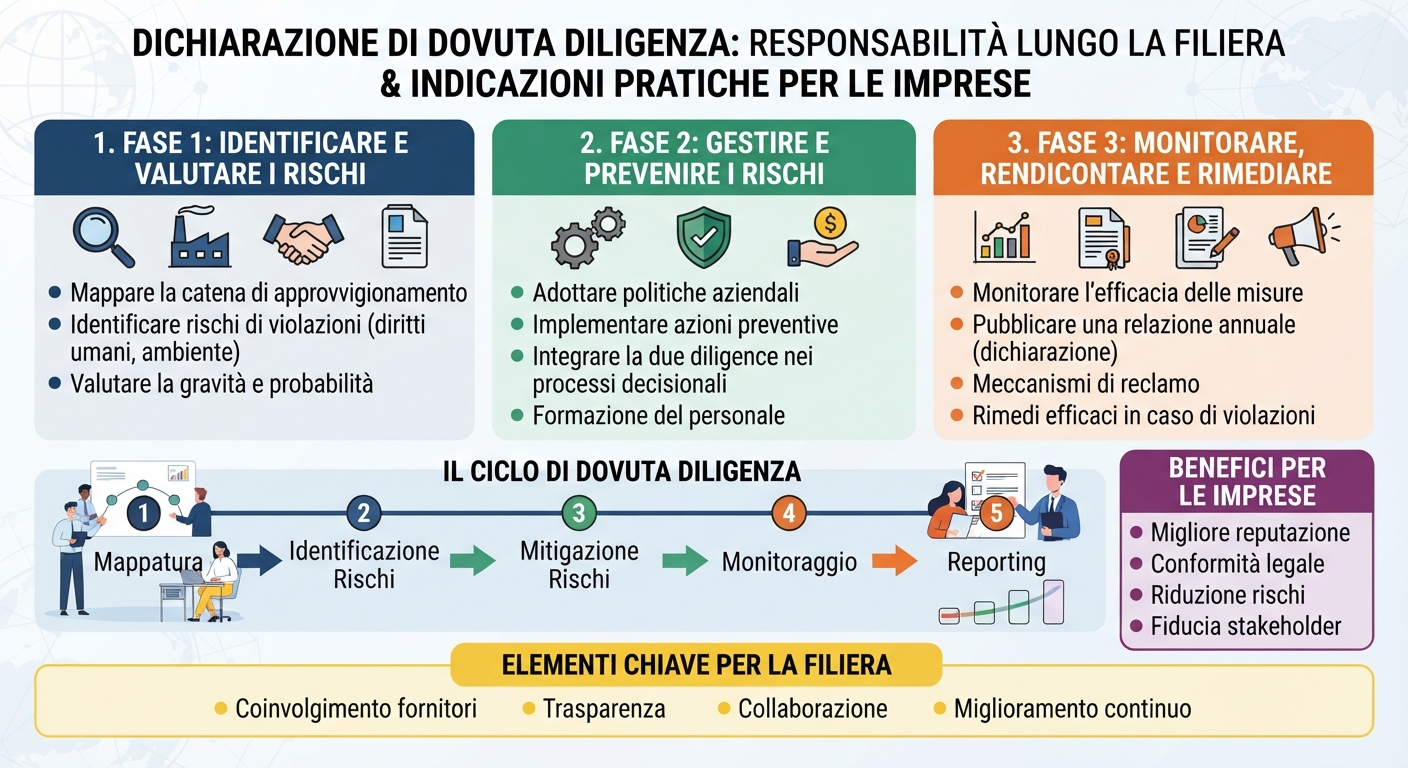
Le tre fasi che precedono la dichiarazione
1. Raccolta delle informazioni
Identificazione precisa del prodotto e del codice NC/SA; quantità, fornitori, Paese di produzione, geolocalizzazione, periodo di produzione, documenti sulla legalità e sulla condizione “deforestation-free”.
2. Valutazione del rischio
Analisi del rischio di non conformità, tenendo conto di provenienza, complessità della filiera, possibilità di miscelazione, affidabilità delle evidenze e altri criteri dell’art. 10.
3. Mitigazione del rischio
Quando il rischio non è nullo o trascurabile, acquisizione di ulteriori evidenze, verifiche e misure correttive prima dell’immissione o esportazione.
Per approvvigionamenti interamente provenienti da Paesi o aree classificati a basso rischio può applicarsi la dovuta diligenza semplificata dell’art. 13, alle condizioni previste: non significa assenza di raccolta delle informazioni, né esenzione automatica dalla DDS.
Come si presenta la DDS nel sistema informativo europeo
L’operatore si registra nel sistema EUDR, seleziona la funzione di creazione della dichiarazione, indica il ruolo e l’attività, compila i campi relativi a prodotti, quantità, origine e geolocalizzazioni, verifica i dati e invia la DDS. La piattaforma attribuisce un numero di riferimento. Le modalità tecniche di compilazione possono variare con gli aggiornamenti del sistema: è necessario seguire il manuale ufficiale della Commissione.
Una DDS può coprire più lotti o spedizioni, se tutti i prodotti sono effettivamente coperti dalla dovuta diligenza e la quantità dichiarata non viene superata. Non è corretto attribuire indiscriminatamente lo stesso riferimento a materiali non riconducibili al perimetro dichiarato.
Che cosa deve fare l’azienda che riceve un riferimento DDS
Il primo operatore a valle o commerciante che riceve prodotti direttamente dall’operatore a monte deve gestire il riferimento DDS o l’identificativo della dichiarazione semplificata nei casi prescritti. Occorre collegare il riferimento al prodotto e alla transazione, identificare il fornitore e conservare le informazioni pertinenti per cinque anni. Gli attori successivi della filiera non hanno un obbligo generalizzato di raccogliere a ogni passaggio tutti i riferimenti DDS precedenti.
La ricezione di un numero DDS non equivale a una garanzia assoluta di conformità: qualora emergano informazioni nuove o preoccupazioni fondate, si applicano gli obblighi di segnalazione e, per determinati soggetti non PMI, di verifica prima di proseguire la commercializzazione.
Esempi pratici per le PMI
Tipografia che stampa libri o cataloghi
Gli stampati del capitolo 49, dopo le modifiche del 2025, non sono automaticamente inclusi nell’Allegato I. È necessario verificare se l’impresa commercializza anche carta, cartone o imballaggi con codici ancora inclusi.
Impresa che importa carta da un Paese extra-UE
Se il prodotto rientra nell’Allegato I e l’impresa è l’operatore che lo immette per prima sul mercato UE, deve eseguire la dovuta diligenza e normalmente presentare la DDS.
Cartotecnica che acquista carta già immessa sul mercato UE
Il ruolo a valle non comporta automaticamente una DDS propria. Occorre verificare se produce un bene compreso nell’Allegato I e quali informazioni debba conservare.
Grossista che acquista un prodotto pertinente da un operatore UE
In qualità di primo commerciante a valle può dover raccogliere il riferimento DDS comunicato dall’operatore; gli obblighi cambiano per i passaggi successivi.
Mobilificio e produttore di arredi in legno
Per mobili o componenti lignei compresi nell’Allegato I, verificare codice NC, origine e ruolo dell’impresa. Chi acquista pannelli già immessi sul mercato UE e li trasforma in mobili può essere operatore a valle: normalmente non presenta una nuova DDS, ma deve rispettare gli obblighi informativi applicabili. L’importazione diretta di mobili pertinenti da Paesi extra-UE può invece comportare obblighi da operatore a monte.
Segheria e commerciante di legname
Una segheria che immette per la prima volta sul mercato UE legname ottenuto da produzione propria o importato deve verificare gli obblighi di dovuta diligenza e DDS. Il rivenditore che acquista legname già immesso sul mercato UE opera generalmente a valle, con obblighi differenziati di tracciabilità.
Torrefazione e distributore di caffè
L’importatore che introduce caffè pertinente nel mercato UE è generalmente tenuto alla DDS; una torrefazione che utilizza caffè già immesso sul mercato UE può essere operatore a valle. È necessario verificare anche il codice del prodotto trasformato e l’operazione svolta.
Cioccolateria e industria dolciaria
L’importazione di cacao o prodotti pertinenti può richiedere DDS. Un laboratorio che acquista cacao già coperto a monte e realizza cioccolato pertinente può avere obblighi da operatore a valle; non è corretto presumere che ogni acquisto di ingredienti richieda una nuova dichiarazione.
Conceria e pelletteria
Per le pelli bovine ricomprese nell’Allegato I occorre valutare classificazione, provenienza e posizione nella filiera. Un importatore diretto può essere operatore a monte; un trasformatore o commerciante di pelli già immesse sul mercato UE può rientrare nel regime a valle. Non tutti gli articoli finiti di pelletteria sono automaticamente inclusi.
Produttore di pneumatici e articoli in gomma
La gomma naturale e alcuni prodotti derivati, inclusi determinati pneumatici, possono essere pertinenti. Verificare la presenza di gomma naturale, il codice NC e se si tratti di prima immissione/importazione o lavorazione a valle; la sola presenza di gomma sintetica non dimostra applicabilità.
Industria alimentare che utilizza olio di palma o soia
Per olio di palma, soia e prodotti derivati specificamente elencati nell’Allegato I, distinguere importazione diretta, commercializzazione e impiego come ingredienti. Il prodotto alimentare finito non è automaticamente incluso solo perché contiene una materia prima EUDR.
Azienda agricola e allevamento bovino
Chi produce materie prime pertinenti e le immette per la prima volta sul mercato UE può ricoprire il ruolo di operatore a monte. Per i micro e piccoli operatori primari che soddisfano le condizioni dell’art. 4 bis può essere prevista la dichiarazione semplificata anziché la DDS ordinaria.
Scadenze e documentazione da conservare
Le disposizioni si applicano dal 30 dicembre 2026 alle imprese grandi e medie e, in generale, dal 30 giugno 2027 alle micro e piccole imprese. Per alcune micro e piccole imprese già interessate dalla disciplina EUTR sul legno resta la data del 30 dicembre 2026. Per determinati nuovi prodotti aggiunti nel 2026 è prevista una decorrenza specifica del 30 dicembre 2027.
L’operatore deve conservare per almeno cinque anni le evidenze della dovuta diligenza, i documenti e i dati che giustificano la valutazione, nonché aggiornare il proprio sistema e riesaminarlo almeno annualmente. Anche i soggetti a valle devono conservare per il periodo prescritto le informazioni loro richieste.
Cinque errori da evitare
- Richiedere una DDS per ogni prodotto cartaceo senza verificare l’Allegato I e il codice NC.
- Confondere un numero DDS con una certificazione di origine o sostenibilità.
- Ritenere che ogni trasformatore o commerciante debba presentare una nuova DDS.
- Archiviare il riferimento DDS senza collegarlo al prodotto, al fornitore e alla transazione.
- Confondere la semplificazione per Paesi a basso rischio con un’esenzione totale dagli obblighi.
La posizione di FEDIMI: prima la corretta qualificazione, poi gli adempimenti
FEDIMI – Coordinamento Regionale Lombardia richiama la necessità di un approccio proporzionato e tecnicamente documentato. Prima di avviare procedure onerose, le imprese devono mappare prodotti e codici NC, qualificare il proprio ruolo, verificare eventuali esclusioni e identificare i soli obblighi effettivamente applicabili. La valutazione preliminare evita sia omissioni sia costi organizzativi ingiustificati.
La conformità EUDR non si misura dal numero di dichiarazioni raccolte, ma dalla capacità di dimostrare, per ciascun prodotto pertinente e per ciascun ruolo nella filiera, il rispetto delle disposizioni applicabili.
Fonti normative e operative
- Regolamento (UE) 2023/1115, in particolare artt. 3–5, 8–13, 33, 38 e Allegati I–III — https://eur-lex.europa.eu/eli/reg/2023/1115/oj
- Regolamento (UE) 2025/2650, modifiche agli obblighi di operatori e commercianti — https://eur-lex.europa.eu/eli/reg/2025/2650/oj
- Commissione europea, Understand Due Diligence — https://green-forum.ec.europa.eu/nature-and-biodiversity/deforestation-regulation-implementation/understand-due-diligence_en
- Commissione europea, Guidance EUDR (2026/C 3896) — https://eur-lex.europa.eu/legal-content/EN/TXT/?uri=OJ:C_202603896
- Commissione europea, Guida operativa al sistema informativo DDS — https://webgate.ec.europa.eu/imsoc-guide/tracesnt-help/Content/en/documents-certificates/eudr-247065/creating-and-submitting-a-new-due-diligence-statement–dds-.html
Nota redazionale: le casistiche sono illustrative; la qualificazione definitiva richiede verifica del prodotto, dell’operazione e del testo normativo vigente.
Lidio Damiano Carboni
Responsabile Rapporti istituzionali FEDIMI