
FEDIMI – DIRITTO ALLE IMPRESE
Correggere gli errori della pubblica amministrazione prima che diventino un costo per le imprese
Approfondimento editoriale | Ottobre 2026
Un diritto di interlocuzione, non una concessione
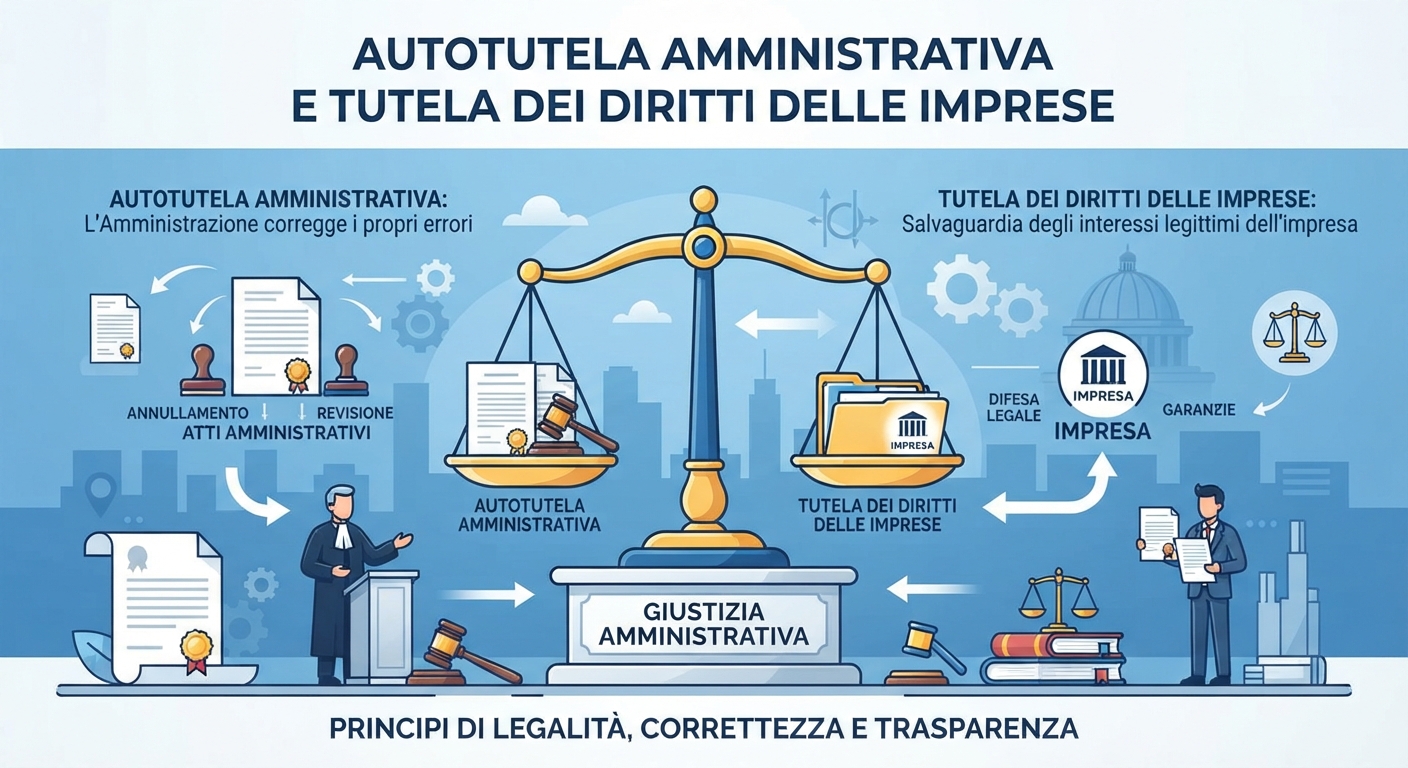
Un provvedimento amministrativo non è necessariamente infallibile. Per un’impresa, un errore nel destinatario, nel calcolo, nell’istruttoria o nella ricostruzione dei fatti può generare oneri, bloccare investimenti e compromettere rapporti commerciali. L’autotutela consente all’amministrazione di riesaminare le proprie determinazioni, nell’interesse della legalità e del buon andamento, senza attendere necessariamente una sentenza.
La disciplina da distinguere
Nell’autotutela amministrativa generale rilevano gli articoli 21-quinquies e 21-nonies della legge 241/1990: revoca per ragioni di interesse pubblico e annullamento d’ufficio di atti illegittimi, con presupposti e limiti differenti. L’istanza dell’impresa sollecita il riesame, ma non attribuisce sempre un diritto all’annullamento. In materia tributaria opera una disciplina specifica: gli articoli 10-quater e 10-quinquies della legge 212/2000 distinguono autotutela obbligatoria nei casi tipizzati e facoltativa negli altri casi di illegittimità o infondatezza.
Come impostare un’istanza efficace
Occorre identificare con precisione l’atto, descrivere l’errore, allegare documenti verificabili e indicare la richiesta concreta: annullamento, rettifica, rideterminazione degli importi o riesame. Se vi è urgenza, è opportuno presentare una distinta e motivata domanda di sospensione degli effetti. Una PEC protocollata e un fascicolo ordinato aiutano a rendere controllabile l’istruttoria.
Il limite da non dimenticare
La domanda di autotutela non sospende, di regola, né l’efficacia dell’atto né i termini per proporre ricorso. L’impresa deve quindi valutare tempestivamente, con un professionista, l’eventuale tutela giudiziaria e gli strumenti cautelari. Il regime del diniego di autotutela tributaria segue regole proprie e non coincide con quello degli atti amministrativi generali.
La proposta FEDIMI
FEDIMI propone procedure di riesame digitali, risposte motivate, tracciabilità dei tempi e canali dedicati alle micro, piccole e medie imprese. Correggere tempestivamente un errore non indebolisce l’autorità pubblica: ne rafforza credibilità ed efficienza.
Riferimenti normativi essenziali
• Legge 7 agosto 1990, n. 241, artt. 1, 3, 21-quinquies, 21-nonies.
• Legge 27 luglio 2000, n. 212, artt. 10-quater e 10-quinquies, come modificati.
Nota: contenuto informativo generale. Termini, competenza e strumenti di tutela devono essere verificati in relazione al singolo procedimento e alla normativa vigente.