Il problema non è soltanto crescere, ma creare spazio fiscale
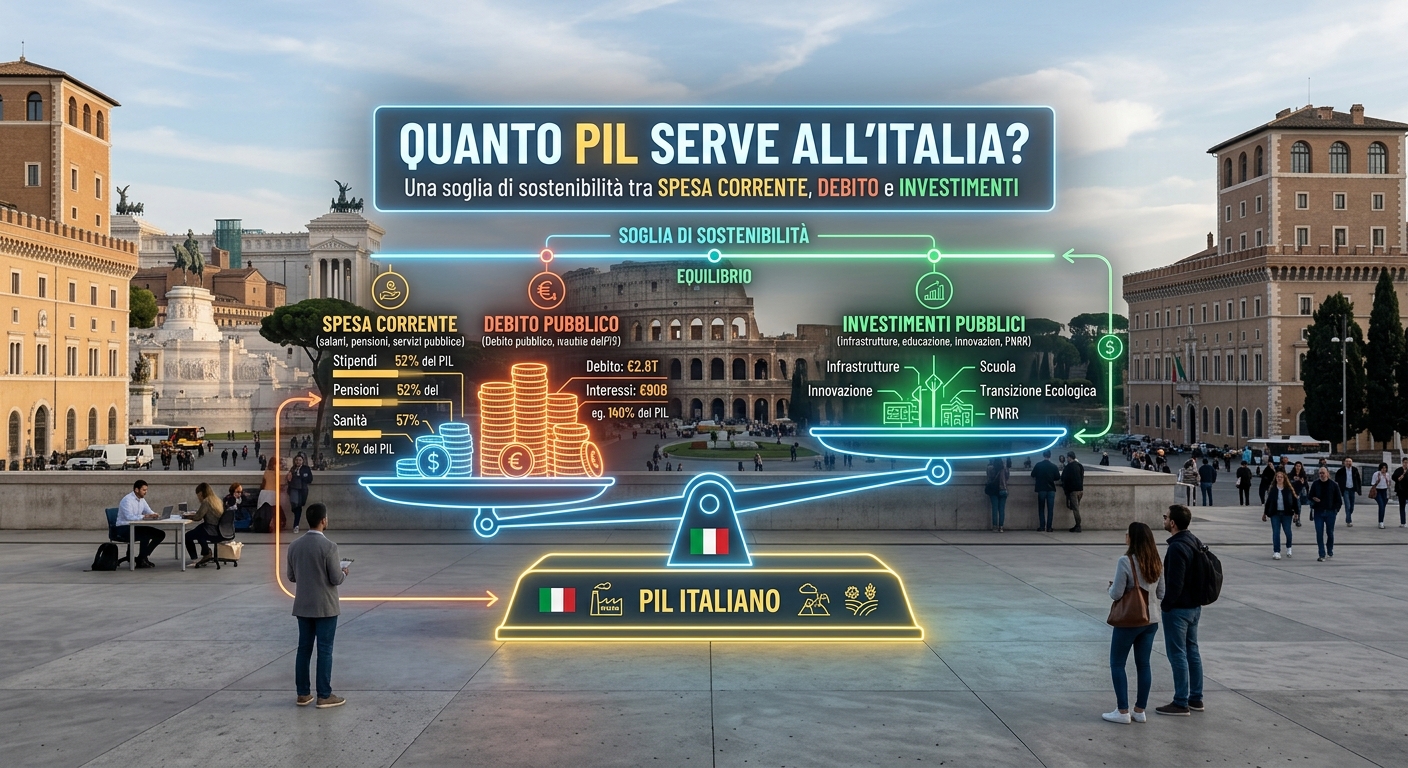
Nel dibattito economico italiano la crescita viene normalmente espressa come variazione percentuale del PIL. Per la sostenibilità della finanza pubblica, tuttavia, la domanda decisiva è un’altra: quale dimensione deve raggiungere l’economia italiana affinché la spesa corrente, il servizio del debito e un livello adeguato di investimenti possano coesistere senza produrre un disavanzo strutturalmente elevato?
FEDIMI propone di affiancare agli indicatori tradizionali il concetto di “PIL di equilibrio”: non un valore normativo o una soglia ufficiale, ma uno strumento di analisi che mette in relazione PIL nominale, entrate pubbliche, spesa corrente primaria, interessi, investimenti e dinamica del debito.
Il punto di partenza: i conti italiani
La revisione ISTAT pubblicata il 22 settembre 2026 quantifica il PIL italiano 2025 in 2.265,0 miliardi di euro. Nello stesso anno l’indebitamento netto delle Amministrazioni pubbliche è stato pari al 3,1% del PIL e il saldo primario è risultato positivo per lo 0,8%. La pressione fiscale è stata pari al 42,9% del PIL.
Per il 2026 il Documento di finanza pubblica, come riepilogato dalla Ragioneria generale dello Stato, indica circa 1.184,7 miliardi di spesa pubblica, 1.116,6 miliardi di entrate e un indebitamento netto di circa 68 miliardi, pari al 2,9% del PIL. L’Ufficio parlamentare di bilancio riporta, nel quadro tendenziale, uscite correnti primarie pari al 41,7% del PIL e interessi passivi pari al 4,1%; gli investimenti fissi lordi sono pari al 3,8%.
Fonti: ISTAT, Conti economici nazionali 2010-2025 (22 settembre 2026); RGS-OpenBDAP, DFP 2026; UPB, Audizione sul DFP 2026.
Perché il saldo primario positivo non basta
Il dato del saldo primario mostra che, al netto degli interessi, il sistema pubblico italiano è già in avanzo. Il vincolo è quindi rappresentato in misura rilevante dal servizio del debito. Con interessi nell’ordine del 4% del PIL, una parte consistente delle risorse generate dall’economia viene assorbita prima di poter essere destinata a investimenti aggiuntivi, riduzione del deficit o alleggerimento della pressione fiscale.
Le tre fasce del PIL di equilibrio
PIL nominale | Fascia FEDIMI | Interpretazione |
2.300-2.350 mld | PIL di tenuta | Equilibrio fragile; limitato margine per shock e nuovi programmi. |
2.400-2.500 mld | PIL di equilibrio | Area nella quale la crescita può generare spazio fiscale se la spesa corrente cresce più lentamente del PIL. |
oltre 2.500 mld | PIL di sviluppo | Maggiore capacità potenziale di finanziare investimenti e migliorare il rapporto debito/PIL. |
Queste fasce non devono essere lette come soglie automatiche. Se il PIL cresce ma spesa corrente e costo degli interessi crescono nella stessa proporzione, il vantaggio fiscale può essere modesto. La fascia di equilibrio diventa realmente significativa soltanto quando la crescita del denominatore è accompagnata da produttività e da una dinamica controllata delle componenti strutturali della spesa.
Il dividendo fiscale della crescita
Il cuore della proposta FEDIMI è misurare il “dividendo fiscale della crescita”: la quota dell’incremento del PIL che, dopo l’adeguamento delle entrate e della spesa corrente, rimane disponibile per investimenti, riduzione del deficit o riduzione del rapporto debito/PIL. Non tutte le crescite sono quindi equivalenti.
Una crescita nominale prodotta prevalentemente dall’inflazione può aumentare le entrate, ma tende nel tempo a trasferirsi anche su salari pubblici, pensioni, acquisti e tassi. Una crescita sostenuta da produttività, innovazione, digitalizzazione, intelligenza artificiale, investimenti e maggiore valore aggiunto presenta invece un potenziale strutturale superiore.
Una simulazione: cosa cambia tra 2.300 e 2.600 miliardi
PIL (mld €) | 1% di PIL (mld €) | Interessi 2026* / PIL | Incremento vs 2025 (mld €) |
2.300 | 23,0 | 4,18% | 35,0 |
2.400 | 24,0 | 4,01% | 135,0 |
2.450 | 24,5 | 3,92% | 185,0 |
2.500 | 25,0 | 3,85% | 235,0 |
2.600 | 26,0 | 3,70% | 335,0 |
* Simulazione puramente meccanica: mantiene costante in valore nominale la spesa per interessi implicita nel quadro 2026. Non costituisce previsione.
Dal PIL di equilibrio al PIL di sviluppo
L’obiettivo di politica economica non dovrebbe quindi essere semplicemente raggiungere una determinata cifra di PIL, ma modificare la relazione tra crescita economica e crescita della spesa strutturale. Se il PIL nominale aumenta più rapidamente della spesa corrente primaria, si crea progressivamente capacità fiscale. Se contemporaneamente la crescita reale migliora la base produttiva, l’effetto può diventare permanente.
In questa prospettiva la fascia 2.450-2.500 miliardi può essere utilizzata come area di riferimento del Modello FEDIMI, non come soglia rigida: rappresenta una dimensione dell’economia nella quale, a condizioni favorevoli di disciplina della spesa e costo del debito, il valore di ogni punto di PIL sale a 24,5-25 miliardi e diventa più agevole conciliare investimenti, saldo primario e stabilizzazione del debito.
La proposta FEDIMI
FEDIMI propone quindi di integrare l’analisi tradizionale della crescita con quattro indicatori: PIL nominale; rapporto tra crescita del PIL e crescita della spesa corrente primaria; costo effettivo del debito; spazio fiscale residuo dopo spesa corrente, interessi e investimenti programmati. Il documento tecnico “Modello FEDIMI – PIL di equilibrio” sviluppa questi indicatori attraverso scenari e analisi di sensitività.
Conclusione
La domanda “quanto PIL serve all’Italia?” non ha una risposta rappresentata da un solo numero. Ha però una risposta metodologica: serve un livello di produzione sufficientemente elevato, accompagnato da una crescita della spesa strutturale più lenta e da un costo del debito sostenibile, affinché la crescita generi un margine permanente per investire. Il PIL di equilibrio è quindi il punto nel quale la crescita smette di essere soltanto una variazione statistica e diventa capacità finanziaria del Paese.
Fonti istituzionali essenziali
ISTAT, Conti economici nazionali – Anni 2010-2025, 22 settembre 2026.
ISTAT, Notifica dell’indebitamento netto e del debito delle Amministrazioni Pubbliche – Anni 2022-2025.
Ragioneria Generale dello Stato, OpenBDAP – dati DFP 2026.
Ufficio parlamentare di bilancio, Audizione sul Documento di finanza pubblica 2026.
ISTAT, Prospettive dell’economia italiana 2026-2027.
Lidio Damiano Carboni
Responsabile Rapporti Istituzionali FEDIMI